高市政権の「責任ある積極財政」の看板のひとつが、370兆円の成長投資。この財源として通常の赤字国債とは別枠管理の「つなぎ国債」で賄うというのですが、果たしてちゃんと返済できるのかどうか、簡単なシミュレーションで見てみましょう。
「ご心配には及びません」
10月から始まった通常国会。高市首相の所信表明演説では、当然のことながら消費税減税と危機管理投資、成長投資を柱とする「責任ある積極財政」が主張されました。減税財源については、「財源確保に関しては、市場の信認を得られるよう、特例公債に頼らずに確保することとしており、ご心配には及びません」との心強いお言葉。う~ん。
まぁ、過去数年、税収実績は当初予算見込みに対し数兆円の上振れがあるので、この後の予算編成で片山大臣がドスの効いた声で税収見込みを上積みさせたりして、何とか財源をひねり出すのかなと思ったりしています。
問題は370兆円の成長投資ですね。こちらも「赤字国債は発行しない」というのですが、仮に政府負担分が4割として150兆円程度。何年かに分けて実行するとしても、税収増で賄うというのは、ちょっと無理筋。
そこで「赤字国債」ではなく、別勘定の「つなぎ国債」で管理するとの考えがあるようです。返済の裏付け(将来の税収、配当金など)をあらかじめ法律で明確にセットにして発行する国債、あくまで支出と収入のタイミングの差を「つなぐ」国債なので、時間を均せば債務の拡大にはならない、という建前です。
過去の政府系ファンドの実績
さて、これを聞いて、果たして債券市場の方々は「心配に及ばない」と納得してくれるのかどうかですね。
民間企業がやる投資事業だって、その時の経営トップは成功すると信じて実行しているのですが、結果的に失敗に終わる案件も数多くあります。政府が支援する案件ということは、当然、民間だけでは踏み出せない(けど、社会的には必要な)案件ということですから、定義により「民間投資よりリスクが高い案件」とならざるを得ません。
例えば会計検査院による「官民ファンドにおける業務運営の状況に関する会計検査の結果について」(令和7年5月)という報告を見ると、検査対象の22ファンド中、累積黒字なのは8ファンドだけ、残る14ファンドが累積赤字とされています。特に赤字が大きいのが国交省系のJOIN(▲954億円)、経産省系のクールジャパン機構(▲397億円)、農水省系のA-FIVE(▲162億円)、総務省系のJICT(▲123億円)などです。
もちろん逆に大幅黒字のファンドもあります。経産省系のINCJ(約6,079億円)や複数省庁が管轄するREVIC(約1,489億円)は成功事例のようです。でもINCJを見ても、大成功のルネサスもあれば、大赤字のジャパンディスプレイのような案件もあります。
まぁ、それくらい官民ファンドというのは見通しが難しい事業だということ。これで赤字国債にはなりません、と言われて信頼できるかどうか。
簡単なシミュレーション枠組み
こんなのを真面目にモデル化する能力はないので、ごく簡単なおもちゃモデルを作って、簡易なシミュレーションをしてみようと思います。
投資期間は2027~40年の14年間、毎年均等に投資を続けます。総額370兆円ですが、財政資金は一部で、残りは民間と考えます。政府負担のシェアは25~40%とします。
官民投資による資本ストック追加は、直接的な配当収益と、追加的なGDPからの税収増という2つの収入を生みます。ただし資本投資の効果が出るまでには3年のラグがあると想定します。
前者については、現在の日本企業のROAが4%程度、配当性向を35%とすれば1.4%程度になるので、この辺りを中心にした分布を想定します。政府への配当は、これに政府負担シェアを掛けた部分になります。
後者については、生産関数の資本ストックの係数が0.3程度、また日本の資本ストックはGDPの3.5倍程度とされるので、GDP押し上げ効果は0.3/3.5=8.6%程度。こちらも、この辺りを中心とした分布を想定します。なお、このGDP増分に対する税率は15~25%とします。
ただし投資の一定部分はうまくいかず「座礁資産」となります(確率は平均10%程度の分布を想定)。座礁部分は資本ストックに追加されず、全くつなぎ国債の返済資金を生まないことになります。
国債利回りは初期時点で2.5%、その後、平均毎年0.05%ずつ上昇するドリフト付きAR過程で推移します。ただし、つなぎ国債の残高がGDP比で10%上昇すると0.2%上昇するプレミアムを追加します。
つなぎ国債は投資期間終了後の2041年から償還開始、2060年までに償還を終える計画として、毎年一定割合を償還していきます。仮に投資から得た政府収入でつなぎ国債の元利返済ができなければ、その分は赤字国債を発行して穴埋めをします。
パラメーターに不確実性があるので、モンテカルロ・シミュレーションを行い、つなぎ国債、借り換えの赤字国債を含めた債務残高がどう変わるかを見てみます。
シミュレーション結果
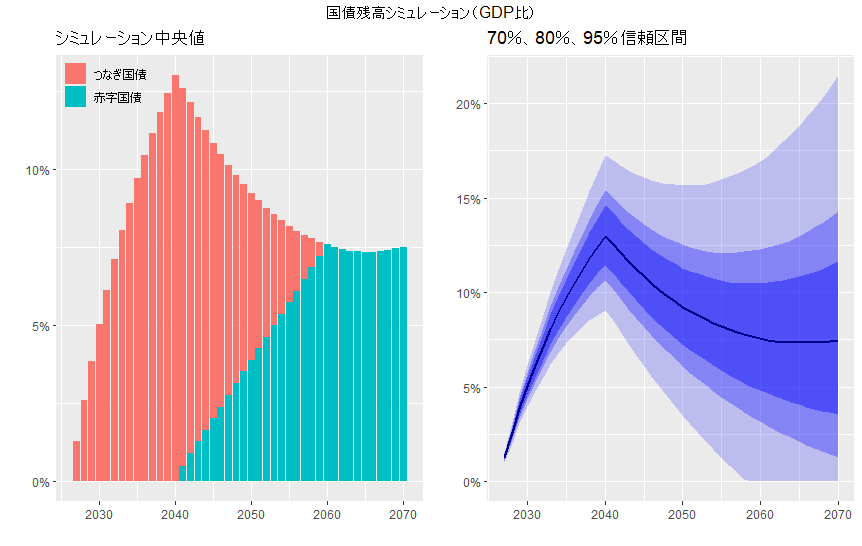
左は1万回のモンテカルロ・シミュレーションの中央値の債務GDP比、右はファンチャートです。
中央値では、つなぎ国債は投資期間最終年の2040年でピークとなった後、徐々に減少しますが、すべてを配当と追加税収で賄えず、赤字国債で借り換える部分が出てきます。それでも当初は総額(つなぎ国債+赤字国債)のGDP比は低下していきますが、2060年頃以降、ほぼ横ばいで推移します。
これは中央値の結果で、当然ばらつきがあります。右のファンチャートを見ると、一番下(下位5%タイル)では2050年代後半には完済する経路を辿っていますし、中央値以下の経路は低下傾向にあります。シミュレーション期間をもう少し長くすれば、最終的に完済するという結果になるかもしれません。とはいえ、100年後には赤字国債部分も完済できますと言われても意味はないでしょうし、ここではほぼ40年後の2070年を終点として、その姿を評価することにします。
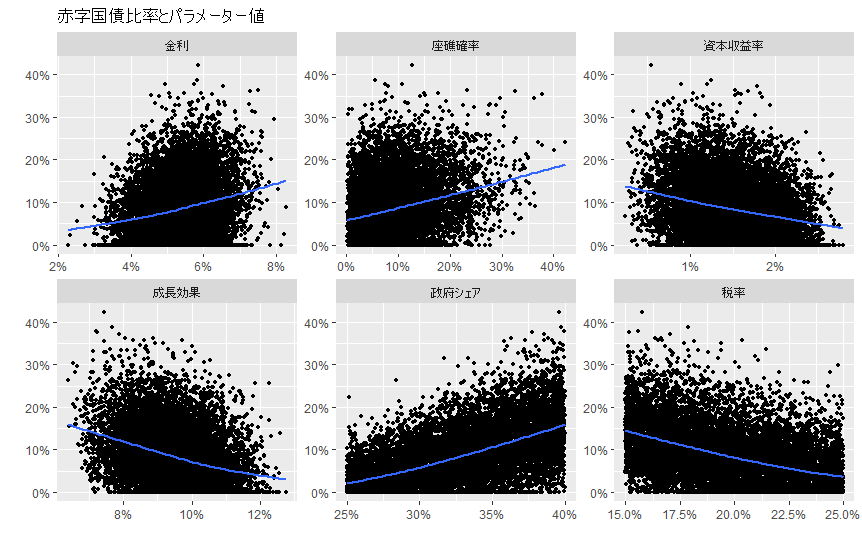
各パラメーターと最終年次の総債務比率の関係を見たのが、その下の図。金利と座礁確率、政府シェアが高くなると債務比率が上昇する傾向になるのは当然ですが、例えば座礁確率が20%といった高い値であっても、最終時点の債務比率が0%(つまり完済)というケースも、他のパラメーターとの関係では存在しています。
この辺りのパラメーターの組合せの効果を見ていきましょう。
各パラメーターの効き具合
今回のシミュレーションでは、全体で1万回のうち1524件、つまり15%で完済、残りの75%では2070年時点で赤字国債が残ります。シミュレーションには多くのパラメーターが関わってきますので、どのパラメーターが大きく影響しているのか、もう少し検討してみます。
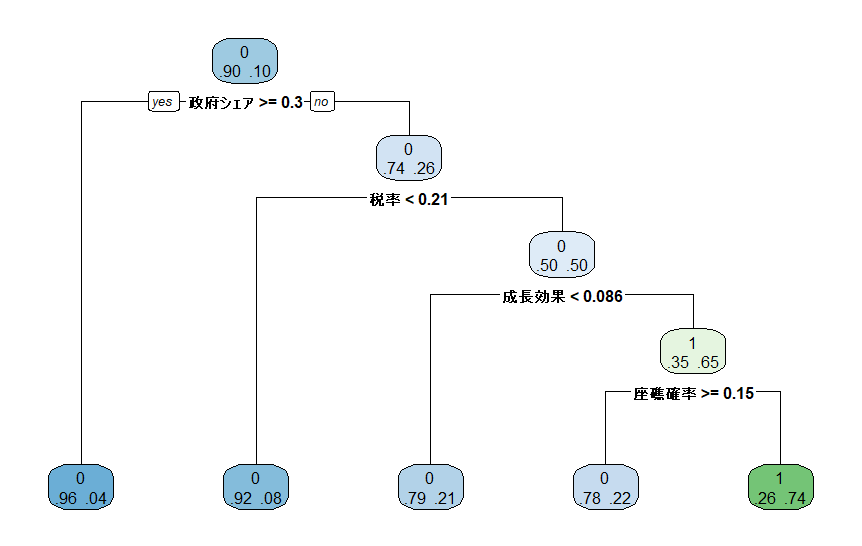
まず分かりやすいので、決定木で最終時点に完済するか否かを分類しました。グラフでは、「yes」が完済できないことを示しています。
最初の分岐は政府シェアで、これが30%より高いと完済できない可能性が圧倒的に高い経路に行きます(このハコで完済できたのは4%のみ)。つまり370兆円投資のうち、政府からの資金はあくまで呼び水で、しっかりと民間投資を誘発できないと、つなぎ国債は完済できない可能性が高くなります。
前半で言及した会計検査院報告には、これらのファンドの民間投資誘発効果への言及もあるのですが、各ファンドが独自の基準や単純合算で誘発効果を報告しており、同一投資先に複数のファンドが重複出資している場合の二重計上や、実際の誘発効果の客観的な検証が十分に行われていない等、そもそもちゃんと成果指標が設定されず、モニタリングもされていないと、あまり芳しい評価はされていません。
仮に政府シェアが3割より高い場合でも、税率が21%より高いか、GDPの上積み効果が8.6%より高いか、投資資金の座礁確率が15%より高いかといったところが、つなぎ国債が成功するかどうかを分ける結果になっています。
ここでは金利水準や資本収益率は出ていませんが、次の機械学習の結果を見ると、座礁確率との影響力の比較はかなり微妙な差と考えられそうです。
もう少し厳密に、機械学習で行った分類を見てみます。いくつか試したうえで成績がよかったのが、XGboostでした。
分割後のテスト・データでは4001件中、610件が完済なのですが、XGboostの分類結果では、うち500件が正解、110件が不正解。また60件は未完済なのに完済に分類しています。
割合からして「完済せず」が圧倒的に多いデータなので、単純に正答率の高さを見て喜ぶわけにいきませんが、適合率(完済と予測した中での正解率)が89.3%、再現率(実際に完済した中での正解率)が82.0%なので、まぁまぁの成績と言っていいでしょう。
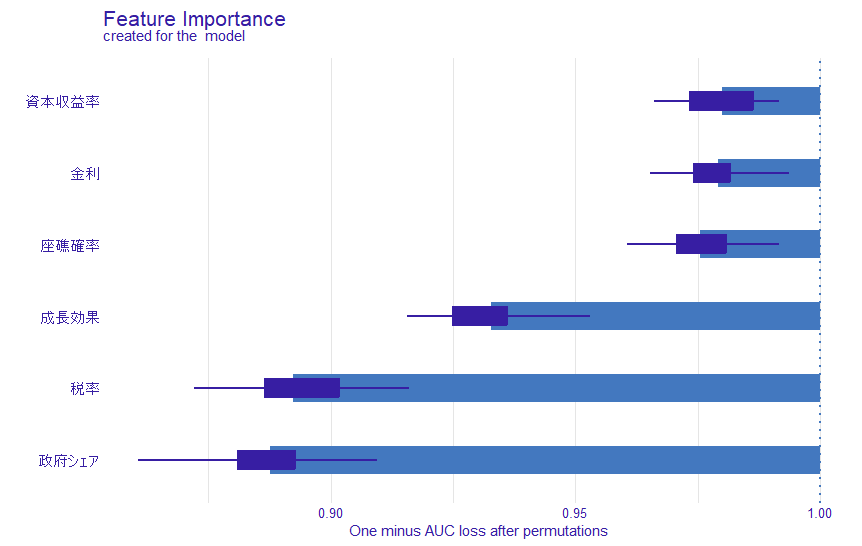
特徴量重要度を見ると、やはり政府シェアが最も効いていて、次に税率、続いて成長効果、座礁確率と、上の決定木の結果とも同じです。ただ金利と資本収益率も、座礁確率と大きな差はなく、これらが最終結果に無関係ということではないようです。
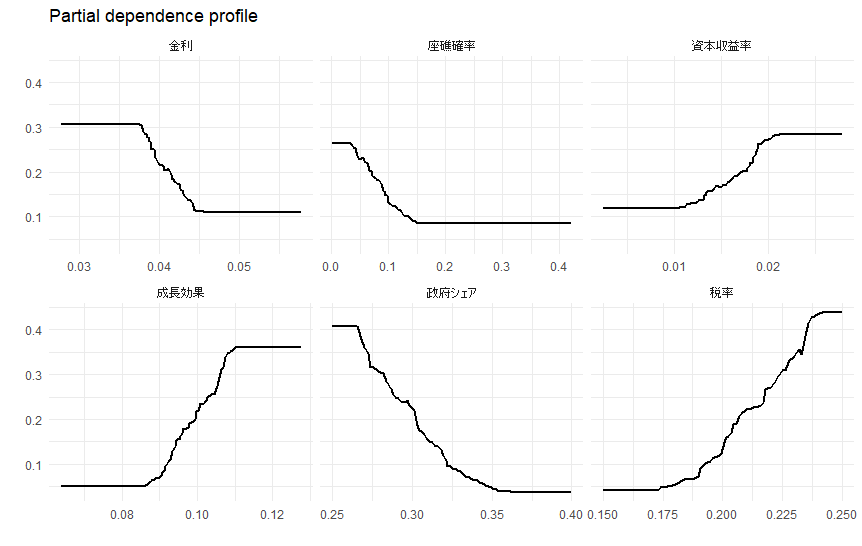
部分依存プロットは、他の変数を中央値に固定して各変数を動かした場合、完済するかどうかに、どのように影響するかを示したものです。縦軸は完済に分類される確率を示しています。
政府シェアは25%程度であれば完済になる確率は40%程度と高いのですが、少しでも高くなると低下していき、35%を超えたあたりで下限になってしまいます。色んな論評を読むと政府負担分は4割とかいう見込みらしく、ちょっとここは心配なところ。
税率は17.5%程度で下限、座礁確率も15%程度で下限に張り付きます。クールジャパン機構のように赤字が嵩んで清算とか、あるいは補助金をつぎ込んで実効税率が下がるとか、そういったことのないように期待したいところです。
成長効果は9%程度以下だと下限(5%程度)、資本収益率は1%程度以下だと下限(10%強)に張り付きます。直接的な配当などの資本収益率よりも、経済全体に影響を及ぼす程度のほうが、完済確率を高めるという結果になっています。
金利はシミュレーション期間中の金利経路の平均をとっていますが、3%台後半を超えると完済になる確率は低下傾向になり、4%台半ばで下限(10%程度)という形です。国債残高に応じたリスクプレミアムなんて余計なものを入れてしまったため、少し金利と完済確率の間にフィードバックが起きたかもしれません。まぁ、これで高市政権が再び日銀への利上げ停止圧力を強めないことを祈るばかりです。
いずれにしても今回のは非常に単純なモデルによる簡易シミュレーションに過ぎませんが、とりあえずは「つなぎ国債なので赤字国債ではありません」と強弁したとしても、それを市場が信じなければ国債利回りの急上昇となり、その結果、つなぎ国債が赤字国債化するのを後押しするだけ。
「アタシの成長投資は、今までの需要下支えのリフレ政策とは違うねん」と強弁するのは結構ですが、単に大きな金額をぶち上げればマインドが変わる、と思うのは、ちょっと甘い。ちゃんと中身を精査して、なぜ今までの政府ファンドと違うと言い切れるか、市場を説得してほしいものです。