毎年2回、恒例のIMF世界経済見通し(WEO)です。タイトルは「試される強靭性、迫られる決断」ということで、インフレが上昇する中での政府の財政対応がひとつの主要メッセージ。何となく高市財政への当てつけのように思ってしまうのは私だけでしょうか。
合同開発委員会議長という快挙?
IMF世銀総会の直前、高市首相がXで片山財務相の合同開発委員会議長への就任を公表しました。「1974年の委員会設置以来、日本からの議長就任は初めてです」という誇らしげな注釈も付いていました。
もちろん、何であれトップを担うこと自体は素晴らしいのですが、「初めて日本が」という注釈にはちょっと「?」な部分も。この注釈を聞くと、これまで何度も日本が議長になろうと働きかけてきたが、ようやくアメリカや欧州に阻まれてきたガラスの天井を突破した、という印象になりませんかね。
でも過去の議長リストを見ると、従来、このポストは途上国の閣僚が就くのが慣例でした。UAE、バーレーンといった産油国の高所得国や、ポーランドといった移行国もいましたが、基本は途上国。1974年の初代議長はコートジボワール、次がフィリピン、メキシコ…と、歴代、こういう感じ。アジアだけで見ても、タイ、マレーシア、フィリピン、インドネシア、インド、パキスタンなどが議長を経験しています。
そもそも、この委員会の役割は「発展途上国への実質的資源の移転」のため、開発課題や財源についてIMF と世界銀行の総務会へ助言するというものです。このため、先進国が議決権を多く持つ世銀、IMFのマネジメントに対し、途上国側の声を届けようという考えで、途上国閣僚を議長にしてきたのだと思います。
それが前回(2024年)に初めてOECD加盟国のスウェーデンの財務大臣が議長に就き、今回は日本がそれを継ぐことになったわけです。正直、詳しい背景は分かりませんが、トランプの米国第一主義や、先進国対グローバルサウスといった対立構図、気候変動対応の追加的資金の必要性等、従来のように「途上国の声を反映させる」という建付けでは回らなくなったということもあるのでしょう。
そういった中で日本にお鉢が回ってきたこと自体は「重責」とは言えますが、「歴史上初の快挙」的な言い方をする姿勢には、私はどうも違和感しか覚えないのですがね。
世界全体での成長率の姿
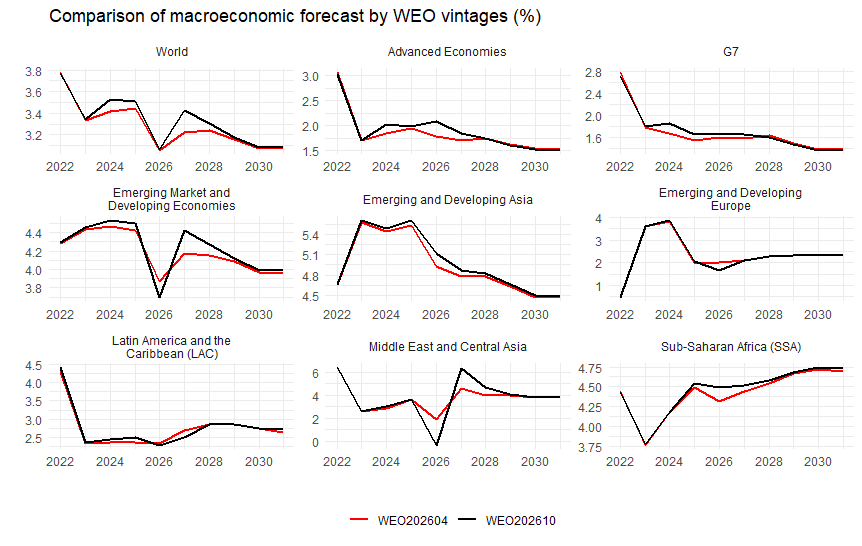
まあ、こういう話は置いといて、今回のWEOの全体的な姿を見ておきましょう。やはり最も気になる成長率の見通し。まずは大きなグループ別に見たのが、以下のグラフです。赤線が前回4月の見通し、黒線が今回10月の見通しです。
世界全体の成長率は、2026年は変わらずですが、2027~28年にかけては少し上方修正されています。ただし2026年には、先進国の成長率が引き上げられた一方、途上国の成長率は引き下げられています。先進国の好調さは、特にAI関連の巨額投資が要因。一方、途上国の下方修正は、中東情勢の混乱ですね。
またアジア新興国の成長率が中期的に鈍化を続けていきますが、これは中国の成長率の鈍化傾向を反映したもの。中国政府は第15次5ヵ年計画(2026-30年)の具体的な成長目標を出していませんが、IMFの見方は厳しいようです。
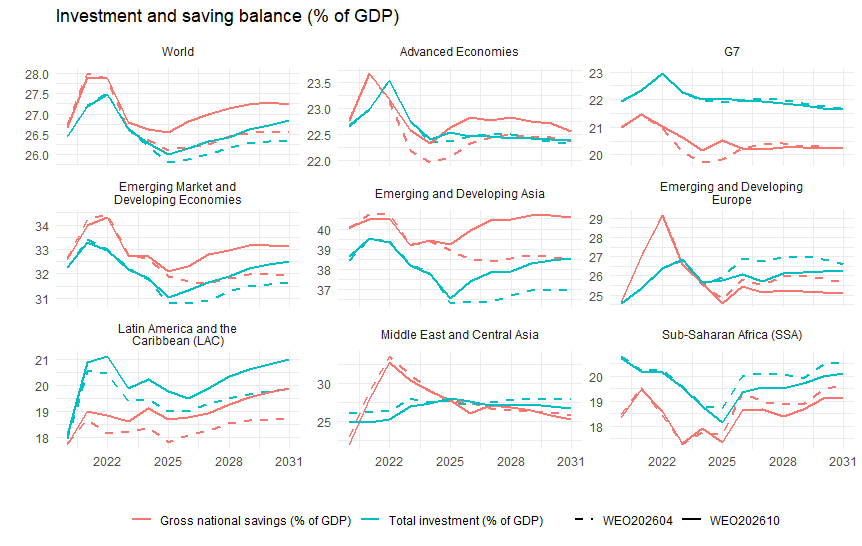
次のグラフは、同じグループ別に見た貯蓄と投資(GDP比)の比較です。赤が貯蓄率、青が投資率、実線が今回バージョン、点線が前回バージョンです。
世界全体で見ると貯蓄、投資とも前回からかなりの上方修正となり、両者のギャップ(過剰貯蓄)が以前より大きくなっています。まぁ、本来は世界全体で見ればギャップはゼロになるはずなのですが、個別国の見通しの積み上げなので仕方ありません。
またかつては過剰貯蓄の源泉は新興国側で、先進国側は中期的にバランスするとの見方だったのが、今回は先進国側でも今後、過剰貯蓄が続くという姿になりました。正直、これは解釈に困る構図ですね。
巨額のAI投資で資金が民間側にクラウドアウトされ、公的債務金利が上昇する、というのが最近流行りのストーリーなのですが、これとは逆行する形です。G7では投資超過の状況が続きますが、十分にその資金は供給されるので、金利上昇の心配はないというメッセージになりかねません。ここはIMFにちゃんと説明してほしいところです。
途上国グループ内で見ると、やはり貯蓄の源泉はアジア地域。他はいずれも過小貯蓄です。かつてバーナンキが「global saving glut」と言ってアジア地域(特に中国)の過剰貯蓄を世界経済の不均衡の原因として非難しましたが、その構図は今後中期的にも変わらないようです。
アジア地域では、前回も今回も貯蓄超過であることには変わりないのですが、そのギャップが前回より大きくなっています。また前回見通しでは中期的に貯蓄率は低下してき、一方、投資率は若干上昇するという姿でしたが、今回見通しでは貯蓄・投資ともに大幅に上昇することになっています。投資は半導体などのAI関連投資と考えればいいのかもしれませんが、貯蓄率も上昇するというのは、それぐらい業績が好調で所得が上昇し、消費が追い付かないということなんでしょうか。ちょっと、ここもよく分からんな。
個別主要国の成長見通し
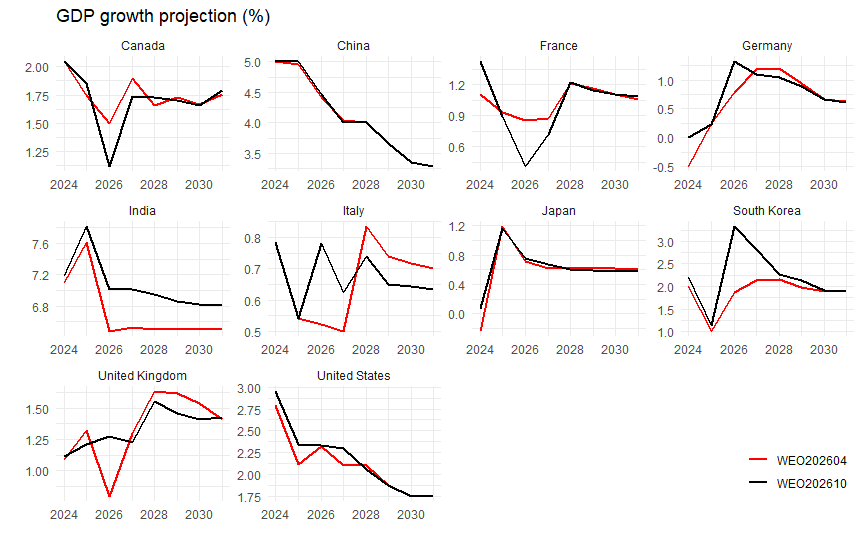
ここでG7に中国、インド、韓国を加えた主要国の成長率を見てみます。
まず目立つのは中国。少し前までの5%成長から、3%台成長へと着実に成長率が低下していく見通し。前回からも全く見通し数字が変わっていません。まぁ、もちろん現時点の4.5%成長ですら本当の水準は半分とか言われて(さらに人口すら1億人超の過大計上とか?)、実態の数字が分からない国なので、あまり論じても仕方ないかもしれませんが。
逆に、足元の成長率が大幅に上方修正されたのが韓国。今年は前回の1.9%成長から3.3%成長へと大幅に引き上げられています。言うまでもなく半導体需要ですね。
カナダの今年の成長率引き下げは、トランプとの関税戦争の影響でしょう。アメリカの成長率が落ちていないのは、個人的には非常に不愉快です。
イギリスは、前回は大きく今年の成長率が落ちる見通しでしたが、これがむしろ微増となり、大きく上方修正されています。イタリアも動きはジグザグですが、今年の成長率は上方修正。ドイツも微妙にですが、上方修正です。
これら欧州主要国の見通しが改善する中で、逆に今年大きく落ちているのがフランス。来年の大統領選挙を前に経済が落ち込むというのは、左右のポピュリズム政党(特に右のルペン)には大きな燃料になりそうで、ちょっと気がかりです。足元ではフランスの国債利回りが上昇を続けて、以前の問題国PIIGSよりも高くなっているのも話題。「欧州の病人」役は持ち回りなんですかね。
と、色々と見通しの変化がある中、日本は全く変わりませんねぇ。これがいいことなのか悪いことなのか分かりませんが、たまには日本で「驚きのニュース」が聞かれることを期待したいところです。
日本は成長見通し最下位は免れたが…
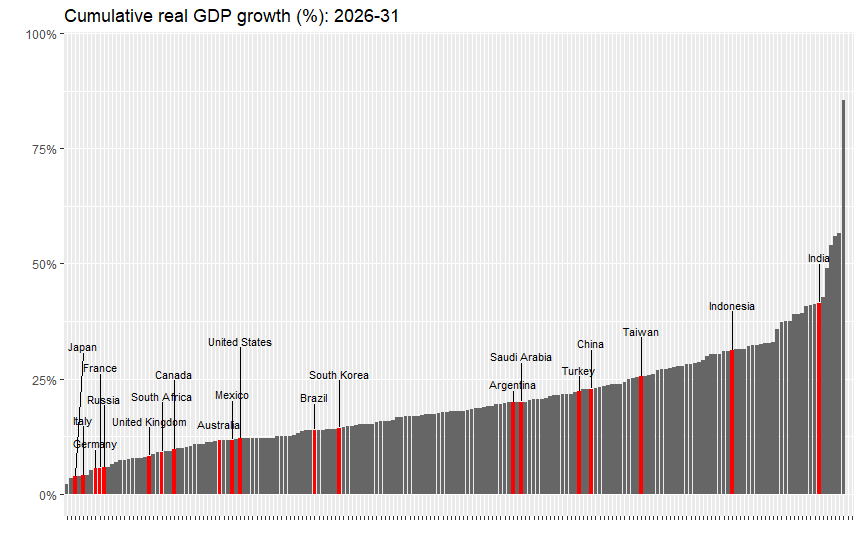
ここで見通し期間の実質GDPの累積成長率を比較してみます。とても全ての国を書ききれないので、G20+台湾のみ特記しておきます。
何と日本は下から3番目。幸いハイチとイランの2ヵ国がいるので最下位は免れましたが、これはジェンダーギャップ指数以上の低ランキング問題ですね。ほぼ統治不能状態のハイチと、アメリカの攻撃にさらされているイランを上回ったといって安心しなきゃならんというのは、あまりに情けない状況です。
1カ国を置いてイタリア、また2カ国置いてドイツ、フランスとG7諸国がビリを競っているというほうが慰めになるか。何とか、このグループの中では上位に行きたいものです。
少し離れてイギリスは、G7グループ内でもかなり高い成長率です。これまでより2年早く、来年2027年に日本のGDPはイギリスに抜かれる見通しです。もちろん為替の影響は無視できませんが、やはり成長率に差があるのも事実。現実逃避はいけません、しっかり認識しましょう。
主要国ではインドが累積41.5%で全世界7位。成長率だけで言えば非常に高いのですが、どうも中国のように世界の製造業の中心になるかと言えば、そこまでの投資環境にもありません。中国とは違う成長モデルが描けるかどうかですね。
因みに図抜けたトップはスリナム。この国は石油資源の発見、新規開発での急成長ですので、まぁ、仕方ないでしょう。
日本の債務水準はかなり安定化の見通し
今年のWEOのテーマのひとつでもある財政、債務の姿を見てみます。今年のひとつのメッセージが、インフレ、格差と貧困への政策介入について。対象を絞った一時的な給付が最も効果的で費用対効果も高く、補助金などによる価格抑制措置は最大20倍近くの財源を必要とし、効果も出ない場合あり、というものです。絶対、消費減税に喧嘩を売っている…。
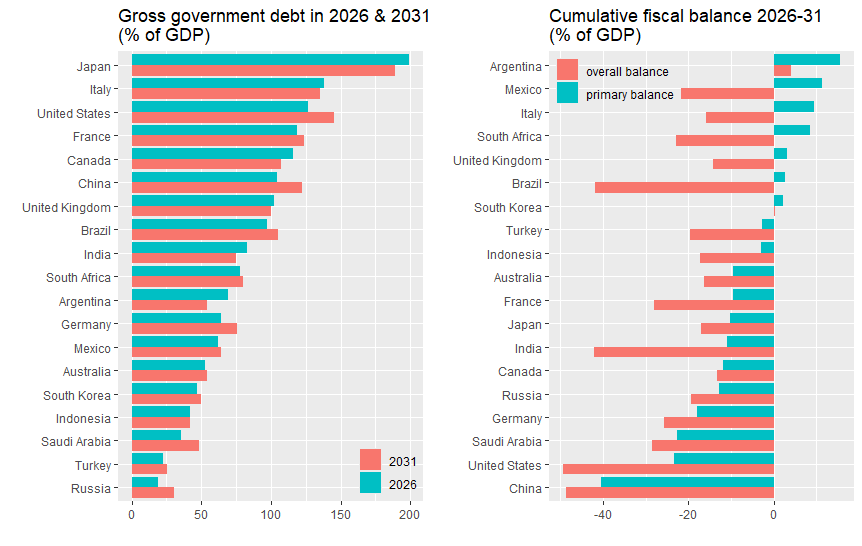
G20諸国について2026年と2031年の公的債務GDP比を比較したのが左のパネル、この間の財政収支(プライマリー収支と総合収支)の累積を比較したのが右のパネルです。因みに「プライマリー収支=総合収支-利払い費」という関係です。
やはり日本の債務比率が突出していますが、幸い2031年までの5年間で比率は10.5%と、大きく低下してくれます。「債務比率を安定化させる」という高市財政目標を裏付けてくれた形ではあります。
なお日本以外で債務比率が低下するのは、アルゼンチン(▲15.4%)、カナダ(▲8.6%)、インド(▲8.0%)、イタリア(▲2.3%)、イギリス(▲1.8%)、インドネシア(▲0.1%)で、残りは上昇です。
逆に顕著に上昇するのは、アメリカ(18.2%)、中国(17.2%)、サウジ(13.2%)、ロシア(11.4%)、ドイツ(11.0%)、ブラジル(8.3%)、フランス(5.2%)といったところ。それ以外は5%以下の小幅上昇です。
右の財政収支を見ると、アルゼンチンは今後5年間でプライマリー黒字をGDP比で累積15.6%維持し、利払い後の総合収支でも4.1%の黒字を維持しています。この急激な赤字削減策が国内的には混乱を招いている部分もありますが、これなら債務指標の急低下も当然でしょう。
中国の累積プライマリー赤字は、G20内でも最大です(▲40.5%)。しかしその半分の赤字規模(▲23.4%)のアメリカで、総合収支の赤字幅は中国を超えてしまいます(アメリカ49.4% vs 中国48.7%)。債務比率自体はそれほどの差はないので、結局、金利水準の差ということになります。
これを見るとトランプがFRBに利下げを強いたり、ベッセントが日本のリフレ政策を牽制したりするのは、理解できないでもありません。もちろん、本来は「そりゃ、お前ら自身のせいだろ」なんですがね。
他にインドやブラジルも利払い負担が大きい国です。これらに比べると、日本はプライマリー赤字と総合赤字の差が小さく、金利負担の低さで何とかなっている国だといえそうですが、この金利ボーナスもいつまで続くか分かりません。
ドーマー条件を比較すると?
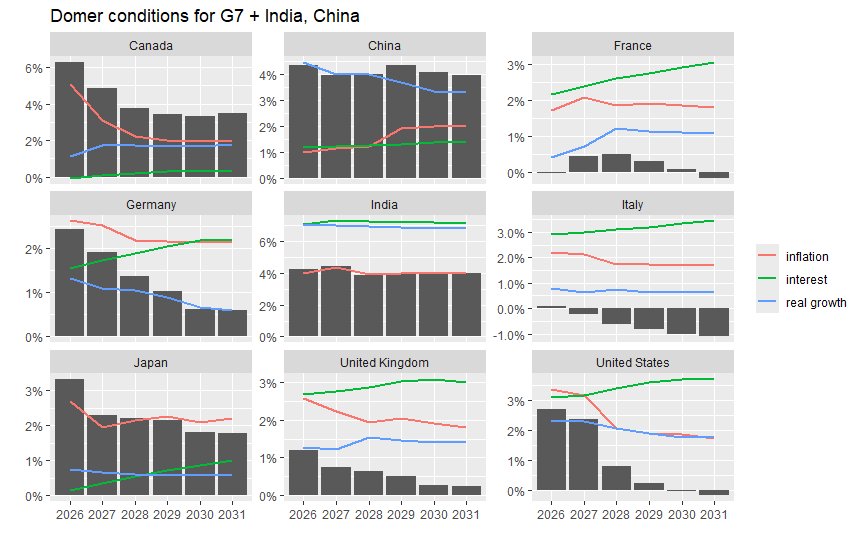
幾つかの国で、いわゆるドーマー条件(名目成長率と名目金利の差)が、今後、どう推移するのか見てみましょう。グラフ内の棒グラフがドーマー条件、グラフを描く関係から「r-g」ではなく「g-r」にしています。これがプラスならば、債務安定化に有利ということになります。
折れ線はその内訳で実質GDP成長率、インフレ率(GDPデフレーター)、債務金利の推移です。実質成長率+インフレ率=名目成長率なので、最初の2つが高いほど、また金利が低いほど、債務管理には有利ということになります。
実質成長率が低くても、インフレが高ければ、債務安定化にはいいのですが、それは国民にとっては必ずしも望ましい方向ではありません。因みに金利は利払いを前年の債務残高で割って逆算したもので、現時点での市場利回り等とは異なります。
これを見ると、中国はまだ有利な環境を維持しています。金利は比較的低水準で維持され、実質成長率は低下していきますが、インフレの上昇がこれを補っています。インドもドーマー条件は安定。ただし中国とは違い、成長率の高さが主因です。
しかしアメリカ、ドイツ、イギリスでは棒グラフは低下していき、イタリアでは来年からマイナス、フランスでも2031年にはマイナスに陥ります。こうなるとプライマリー収支均衡であっても債務水準は積み上がってしまうので、財政運営は厳しくなります。
日本とカナダでも棒グラフの低下傾向は見られますが、今のところ、これがマイナスに陥るという水準ではありません。しかし特に日本の場合、金利の上昇傾向が顕著に見られ、また実質成長率の水準自体も低い中、いずれはこれがマイナスに陥る事態は想定する必要があるでしょう(インフレが急騰すれば別ですが)。
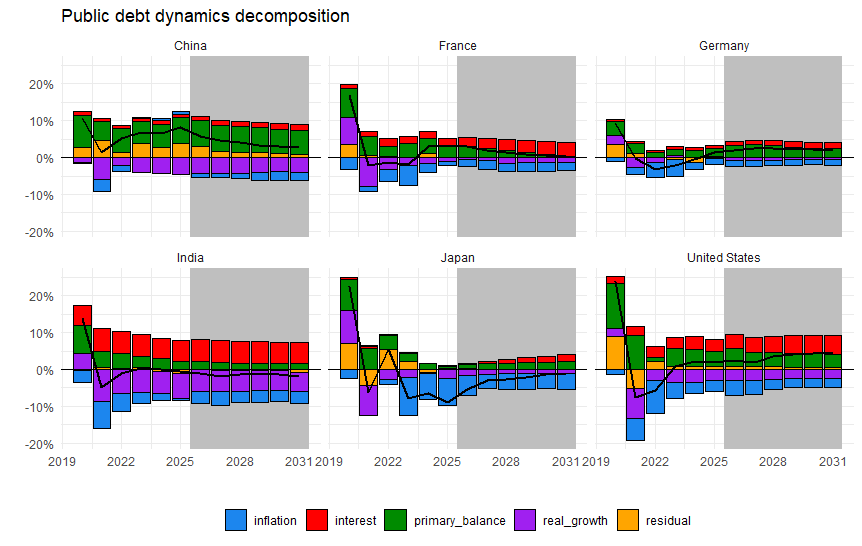
日米中にインド、ドイツ、フランスだけ抜き出して、債務比率の変化の要因分解グラフを描いてみました。
中国では成長率はそれなりに高く、利払い負担も低いが、あまりにプライマリー収支赤字が大きく、これが債務比率を引き上げています。対抗するインドの場合、利払い負担は大きいものの、高い経済成長のおかげで債務比率は何とかマイナスの方向で推移するという違いがあります。
アメリカはインドほどではないにしても利払い負担が大きく、また中国ほどではないにしてもプライマリー赤字が大きく、しかも成長率は「そこそこ」のため(先進国基準では高いですが)、結果的に債務比率は大きく上昇するという残念な姿。
ドイツはプライマリー赤字が大きいまま推移することで、債務指標が悪化を続けます。他の影響はあまり大きくありません。以前はEUの中でも最強硬の財政規律派だったのですが、時代というのは変わるものです。
フランスのケースは、足元ではプライマリー赤字、今後は利払い負担が主因になり、債務比率は上昇する方向で推移します。プライマリー赤字が縮小することで中期的には安定するとの見通しですが、果たして来年の大統領選挙後、新政権がそういう運営をできるかどうか不安は尽きません。
そして日本。インフレが最大の債務比率引き下げ要因。トータルでは債務比率を引き下げる方向で推移するものの、今後、プライマリー赤字が拡大していく上、金利も上昇することで、その引き下げ幅は縮小していきます。
ドーマー条件自体は、この見通し期間中は有利な状況ですが、債務安定化目標については、この期間外になれば、恐らくプラスで推移することになりそうです。これが高市政権の財政運営に何らかの修正をもたらすことになるのかどうか…難しいでしょうねぇ。